Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
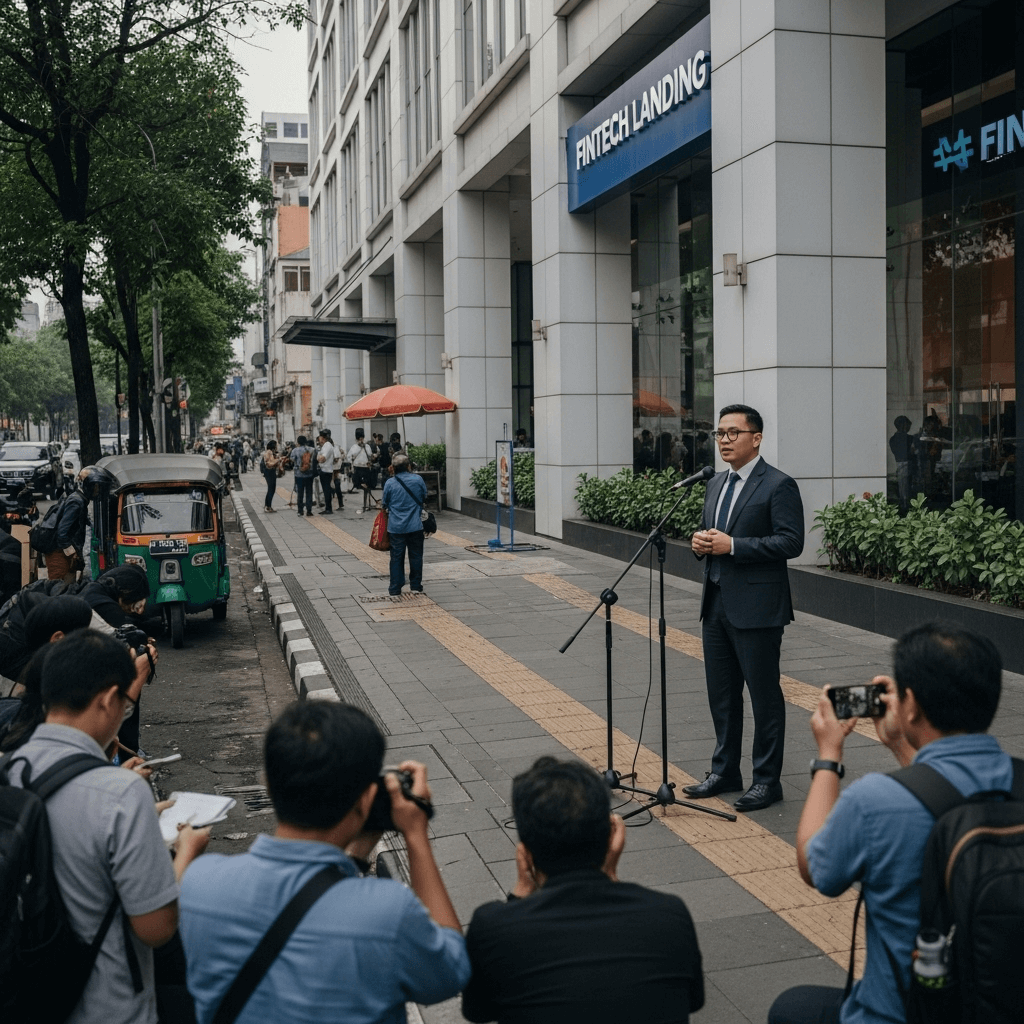
Beberapa perusahaan penyedia layanan pinjaman online di Indonesia menyampaikan klarifikasinya terkait isu dugaan kartel bunga. Penjelasan tersebut diberikan setelah muncul tuduhan adanya kesepakatan antara pelaku usaha fintech lending dalam menentukan bunga pinjaman.
Isu ini muncul ketika Komisi Pengawas Persaingan Usaha (KPPU) mengumumkan tengah menelusuri dugaan praktik persaingan usaha tidak sehat di sektor fintech. Perhatian KPPU tertuju pada potensi adanya persekongkolan atau kesepakatan di antara para perusahaan pinjaman online terkait besaran bunga yang dikenakan kepada konsumen.
Dalam beberapa waktu terakhir, pertumbuhan pinjaman online (pinjol) di Indonesia sangat pesat. Hal tersebut memancing diskusi di masyarakat mengenai transparansi dan struktur penetapan bunga oleh para penyedia jasa tersebut. KPPU pun mencermati pola penetapan bunga yang serupa di banyak platform pinjol sebagai sinyal kemungkinan adanya koordinasi harga antar pelaku usaha.
Menanggapi isu itu, sejumlah perusahaan pinjaman online dengan tegas menolak adanya kesepakatan bersama terkait bunga pinjaman. Mereka menyatakan bahwa seluruh keputusan terkait penetapan suku bunga didasarkan pada kebijakan internal masing-masing entitas, dengan memperhatikan peraturan yang berlaku dari otoritas terkait, seperti Otoritas Jasa Keuangan (OJK).
Pernyataan resmi dari beberapa perwakilan perusahaan menyebutkan, “Setiap fintech lending melakukan penentuan bunga secara independen berdasarkan penilaian risiko, biaya operasional, dan kepatuhan pada regulasi.” Mereka juga menekankan bahwa model bisnis yang diterapkan berbasis penilaian kredit individu dan profil risiko peminjam, yang secara alamiah akan menghasilkan variasi bunga antar platform.
Sejumlah pelaku industri menjelaskan bahwa besaran bunga yang berlaku di berbagai platform pinjaman online tidak ditetapkan secara seragam atau berdasarkan kesepakatan. Proses penentuan bunga dilakukan melalui kajian risiko kredit, biaya modal, dan beban operasional yang berbeda-beda di setiap perusahaan. Selain itu, pengawasan dan standar dari regulator menjadi faktor utama dalam mengatur margin bunga yang diberlakukan perusahaan fintech.
Pertimbangan lain dalam penentuan bunga, menurut para pelaku usaha, yakni tingkat kelayakan peminjam, durasi pinjaman, serta biaya platform. Penyesuaian bunga juga mempertimbangkan tingkat pembayaran kembali atau tingkat kelalaian pembayaran di tiap segmen nasabah. Dengan demikian, kemungkinan adanya satu tarif bunga untuk semua layanan dinilai tidak realistis mengingat variasi produk dan risiko yang harus dimitigasi oleh platform pinjol.
Para pelaku usaha fintech lending menggarisbawahi bahwa seluruh proses bisnisnya tunduk pada regulasi yang dikeluarkan OJK, yang telah mengatur batasan maksimal suku bunga pinjaman. OJK sendiri telah menerapkan aturan main guna melindungi konsumen serta memastikan transparansi informasi terkait bunga, biaya, dan hak-hak pengguna jasa.
Secara berkala, OJK melakukan pengawasan pada perusahaan penyedia layanan pinjam meminjam berbasis teknologi informasi, termasuk dalam hal penetapan bunga. Setiap penawaran produk pinjol, baik di laman resmi maupun aplikasi, diwajibkan mencantumkan informasi relevan mengenai bunga dan biaya lainnya secara terbuka dan mudah diakses konsumen.
Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) juga telah mengekspresikan dukungan atas upaya menciptakan iklim persaingan sehat dan menjamin perlindungan konsumen. Mereka menyatakan terus berupaya memastikan edukasi kepada masyarakat mengenai produk pinjaman online dan selalu bersinergi dengan regulator untuk memantau serta mengawasi perilaku anggotanya di industri ini.
AFPI menyatakan, “Kami mendorong transparansi serta keterbukaan dalam penetapan bunga di setiap perusahaan fintech lending. Apabila ditemukan pelanggaran, akan ada sanksi sesuai mekanisme organisasi maupun ketentuan hukum yang berlaku.”
KPPU mengimbau masyarakat agar tetap waspada dan melaporkan setiap indikasi praktik tidak sehat di sektor jasa keuangan digital. Pengawasan bersama antara masyarakat, pelaku industri, serta regulator dinilai penting untuk memastikan iklim bisnis yang adil dan terjangkau bagi setiap segmen konsumen.
Pelaku usaha pun diingatkan agar selalu mematuhi ketentuan regulasi, menjaga transparansi, serta mengutamakan kepentingan konsumen sebagai bagian dari tata kelola yang baik. Penekanan diberikan pada perlunya pengelolaan risiko dan analisa kualitatif dalam menetapkan bunga, bukan melalui koordinasi harga.
Industri fintech lending mengalami perkembangan pesat dalam lima tahun terakhir. Fenomena ini membawa banyak keuntungan, seperti akses keuangan yang lebih luas untuk masyarakat yang belum terlayani lembaga perbankan tradisional. Namun demikian, laju pertumbuhan tersebut juga menyisakan pekerjaan rumah berupa kebutuhan perlindungan konsumen dan memastikan praktik usaha dilaksanakan secara sehat serta bertanggung jawab.
Persaingan di sektor ini semakin ketat, seiring bertambahnya jumlah pemain di ekosistem pinjol. Hal ini menuntut perusahaan untuk berinovasi baik dari sisi produk maupun layanan, termasuk dalam menetapkan bunga yang kompetitif tanpa melanggar aturan persaingan usaha. Setiap perusahaan terus dihadapkan pada tantangan pengelolaan risiko pinjaman agar tetap menjaga kesehatan portofolio dan kelangsungan usaha.
Dari klarifikasi yang diberikan, perusahaan pinjaman online dan asosiasi industri menepis keras tudingan adanya kartel bunga pinjol. Mereka menegaskan komitmen pada transparansi dan kepatuhan pada regulasi, serta menekankan pentingnya proses penetapan bunga yang berbasis risiko dan analisa internal perusahaan. OJK dan KPPU diharapkan terus melakukan pengawasan agar praktik persaingan di sektor ini berjalan sehat dan konsumen tetap terlindungi.